
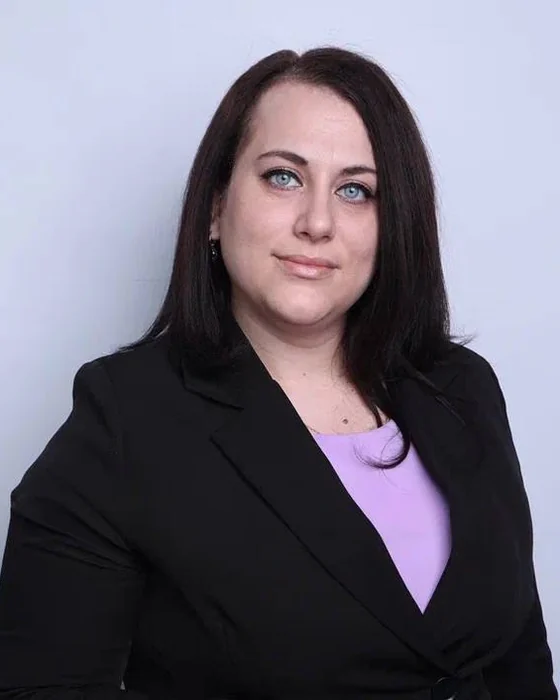
 Кристина МошковаУправляющий партнёр
Мы не огромная компания, в которой вы дополнительно оплачиваете работу ещё десяти менеджеров. Вы платите за работу юриста — а не за штат посредников сверху.1493 завершённых делРепутация — наше всё
Банкротство — штатная процедура, а не крайняя мера. Закон разрешает пройти её раз в пять лет.
Знакомая ситуация?
9000 клиентов и 12 лет практики
Банкротство физических лиц — законная процедура
Процедура банкротства физического лица: пять этапов
Общий срок судебной процедуры — обычно от 6 месяцев до года
Банкротство через суд или через МФЦ: сравнение
Три законных пути решения долговой проблемы. Подходящий вариант юрист определяет на бесплатной консультации по вашей ситуации.
| Судебное банкротство | Внесудебное (МФЦ) | Реструктуризация | |
|---|---|---|---|
| Где проходит | Арбитражный суд | МФЦ | Ваш банк |
| Сумма долга | Ориентир от 500 000 ₽ | 25 000 – 1 000 000 ₽ | Любая |
| Срок | 4–8 месяцев | 6 месяцев | По графику |
| Имущество | Возможна реализация | Не реализуется | Не затрагивается |
| Результат | Освобождение от долгов по итогам процедуры | Освобождение от долгов по итогам процедуры | Долг гасится на новых условиях, без банкротства |
Условия приведены ориентировочно и зависят от конкретной ситуации.
После договора с кредиторами общаемся мы
Узнайте стоимость вашей процедуры
Наша практика в цифрах
Тысячи людей вместе с нами уже закрыли свои долги. Сопровождение банкротства — наше призвание!
С вами работают юристы, а не менеджеры
Вопросы о банкротстве физических лиц
Минимальной суммы для суда закон не устанавливает: подать можно, если вы не в состоянии расплатиться с кредиторами. При долге больше 500 000 ₽ и невозможности платить закон обязывает подать заявление. Бесплатная процедура через МФЦ доступна при долге от 25 000 до 1 000 000 ₽ и особых условиях. Подробно — в статье об условиях банкротства физических лиц.
Полный перечень последствий закреплён в ст. 213.30 Закона №127-ФЗ. Среди них, например, трёхлетний запрет на управление бизнесом и на должности руководителя в государственных и некоммерческих организациях. Закон также усложняет для банкрота открытие ИП и руководство кредитными либо финансовыми организациями. И ключевое ограничение — повторно объявить себя банкротом получится лишь спустя пять лет.
Закон оставляет должнику необходимое для жизни: единственное жильё, если оно не в ипотеке, личные вещи, мебель и предметы быта, часть дохода в пределах прожиточного минимума. Продать в процедуре могут ипотечное и второе жильё, автомобиль, ценные вещи. Перечень защищённого имущества — в ст. 446 ГПК РФ.
По долгам, от которых суд освободил, кредиторы после завершения процедуры требовать оплату не вправе. Освобождение не распространяется на алименты, возмещение вреда здоровью и некоторые другие обязательства, а при недобросовестном поведении должника суд может в нём отказать.
Так называют ситуацию, когда за долги компании отвечают связанные с ней физические лица — например, директора или собственники. Это возможно, когда их решения (или бездействие) противоречили закону либо подорвали финансовое состояние организации и в итоге привели её к банкротству.
Простой пример: вы руководите фирмой и получаете кредит на её развитие, но тратите деньги на личные нужды, после чего компания разоряется. В подобной ситуации кредиторы вправе взыскать задолженность не только с самой фирмы, но и с вас лично как с руководителя.
Дела о банкротстве граждан рассматривает арбитражный суд субъекта РФ по месту жительства должника.
Повторно подать заявление о банкротстве самому можно не раньше чем через пять лет после завершения процедуры. Для внесудебного банкротства через МФЦ действуют свои сроки повторного обращения.
Через МФЦ — шесть месяцев. В суде — обычно от шести месяцев до года: реализацию имущества вводят на шесть месяцев и продлевают, если нужно продать имущество или разобраться со сделками. Подробно — в статье о сроках банкротства.
Обязательные расходы в суде — пошлина, депозит 25 000 ₽ на вознаграждение финансового управляющего, публикации и почта, обычно 40 000–60 000 ₽. Стоимость сопровождения фиксируется в договоре и не меняется в ходе процедуры; её называют на бесплатной консультации. Разбор — в статье о стоимости банкротства.
Задайте вопрос юристу!
Наш офис в Москве
принята
с Вами в ближайшее время
консультация от юриста
принята
с Вами в ближайшее время